کدام کسرها قانونی است و کدام غیرقانونی؟
در قانون کار، برداشت از حقوق کارگر تنها در شرایط مشخصی مجاز است. ماده ۴۵ این قانون موارد مجاز کسر از حقوق را مشخص کرده و ماده ۴۴ نیز شرایط برداشت بابت بدهی کارگر را توضیح میدهد. علاوه بر این، حق بیمه سهم کارگر و مالیات حقوق نیز از کسورات قانونی هستند. بنابراین، هر مبلغی که بدون مجوز قانونی از حقوق کارگر کسر شود، غیرقانونی است. در ادامه، با انواع کسورات قانونی و غیرقانونی، نحوه تشخیص آنها و راههای اعتراض آشنا میشوید.
کسورات حقوق چیست؟
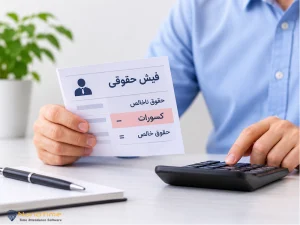
کسورات حقوق به مبالغی گفته میشود که پیش از پرداخت حقوق نهایی، از دریافتی کارگر کم میشوند. بنابراین مبلغ حقوق پیش از کسورات حقوق خالص و بعد از کسر کسورات، حقوق خالص نامیده میشود. توجه کنید همه مبالغی که در فیش حقوقی با عنوان کسر درج میشوند، لزوماً قانونی نیستند. برای بررسی هر مورد باید دید قانون چه اجازهای داده و آیا شرایط همان مورد رعایت شده است. فقط کسری که در یکی از سه گروه زیر بگنجد مبنای قانونی دارد. کسورات حقوق در سه گروه قرار میگیرد:
- کسورات قانونی: حق بیمه تأمین اجتماعی سهم کارگر و مالیات حقوق.
- کسورات قضایی: برداشت با حکم دادگاه، مانند نفقه یا بدهی کارگر که مرجع قضایی دستور آن را صادر کرده است.
- کسورات توافقی یا درونسازمانی: مساعده، اقساط وام، اجاره خانه سازمانی و خرید از تعاونی کارگاه، مشروط به شرایط ماده ۴۵ قانون کار.
کسورات قانونی حقوق کارگران (جدول مبنای قانونی)
کسورات قانونی حقوق کارگران شامل بیمه، مالیات و هشت قلم مشخصشده در مادههای ۴۴ و ۴۵ قانون کار است. جدول زیر مبنا، شرط و مدرک هر قلم را نشان میدهد.
| مدرک قابل مطالبه | نیاز به رضایت؟ | شرط یا سقف | مبنای قانونی | نوع کسر |
| لیست بیمه | خیر | ۷٪ مبلغ مشمول بیمه | قانون تأمین اجتماعی | بیمه سهم کارگر |
| ریز محاسبه مالیات | خیر | نرخ پلکانی (جدول بخش مالیات) | قانون مالیاتهای مستقیم و قانون بودجه | مالیات حقوق |
| سند پرداخت مساعده | در متن ماده تصریح نشده؛ ثبت مکتوب توصیه میشود | کارفرما قبلاً مساعده پرداخت کرده باشد | ماده ۴۵، بند ب | مساعده |
| قرارداد یا توافقنامه وام | بله، توافق در زمان دریافت وام | قسط هنگام دریافت وام با توافق تعیین شود | ماده ۴۵، بند ج و تبصره | اقساط وام |
| ریز محاسبه اشتباه | در متن ماده تصریح نشده | ناشی از اشتباه محاسبه باشد | ماده ۴۵، بند د | اضافهپرداخت |
| قرارداد اجاره | بله، توافق طرفین | با توافق طرفین | ماده ۴۵، بند ه | اجاره خانه سازمانی |
| فاکتور یا تعهدنامه | بله، تعهد قبلی | تعهد قبلی کارگر | ماده ۴۵، بند و | خرید از تعاونی کارگاه |
| حکم دادگاه | حکم دادگاه لازم است | با حکم دادگاه، فقط مازاد بر حداقل مزد، حداکثر یکچهارم کل مزد | ماده ۴۴ | بدهی کارگر به کارفرما |
| حکم قضایی | حکم مرجع قضایی | استثنا از قاعده بالا | ماده ۴۴ (تبصره) و قانون مدنی | نفقه |
ماده ۴۵ قانون کار چه برداشتهایی را مجاز میداند؟
ماده ۴۵ مقرر کرده است که کارفرما فقط در مواردی میتواند از مزد کارگر برداشت کند که قانون اجازه داده باشد. این ماده از جمله به مساعده پرداختشده، اقساط وام کارفرما، اضافهپرداخت ناشی از اشتباه محاسبه، اجاره خانه سازمانی و مبالغ تعهدشده بابت خرید کالاهای ضروری از تعاونی مصرف کارگاه اشاره میکند
بند نخست ماده نیز برداشتهایی را در بر میگیرد که قوانین دیگر صراحتاً اجازه دادهاند؛ به همین دلیل، حق بیمه سهم کارگر و مالیات حقوق را هم باید با توجه به قوانین تأمین اجتماعی و مالیات بررسی کرد. بنابراین، نمیتوان صرفاً با اضافه کردن یک عنوان تازه به فیش حقوقی، برداشت را قانونی دانست. کارفرما باید بتواند مبنای قانونی و شرایط آن را توضیح دهد. از طرف دیگر، هر توافقی هم مجوزی برای نادیده گرفتن محدودیتهای قانونی نیست.
حق بیمه تأمین اجتماعی در فیش حقوقی
سهم بیمهشده از حق بیمه تأمین اجتماعی معمولاً ۷ درصد دستمزد و مزایای مشمول بیمه است. کارفرما هنگام پرداخت حقوق، سهم کارگر را کسر میکند و همراه با سهم قانونی خود به سازمان تأمین اجتماعی میپردازد. بنابراین، برای کسر سهم کارگر نیازی به رضایت جداگانه او نیست.
نکتهای که باید به آن توجه کرد این است که همه دریافتیهای درجشده در فیش حقوقی الزاماً مشمول بیمه نیستند. مأخذ بیمه بر اساس اقلامی تعیین میشود که طبق قانون و مقررات تأمین اجتماعی مشمول حق بیمهاند. در نتیجه، برای بررسی مبلغ کسرشده باید ترکیب اقلام مشمول و غیرمشمول را دید، نه اینکه ۷ درصد را بدون بررسی از کل دریافتی محاسبه کرد. سهم کارفرما نیز جدا از سهم کارگر است و نباید بهعنوان سهم بیمه کارگر از حقوق او کسر شود. اگر در فیش حقوقی مبلغی بیش از سهم قانونی کارگر بابت بیمه درج شده، از واحد مالی یا منابع انسانی بخواهید مبنای محاسبه را روشن کند.
مالیات حقوق ۱۴۰۵
مالیات حقوق در ۱۴۰۵ پلکانی است و درآمد مشمول مالیات تا سقف ۴۰ میلیون تومان در ماه (۴۸۰ میلیون تومان در سال) معاف است. جدول نرخها به این صورت است:
| درآمد ماهانه مشمول مالیات | نرخ مالیات |
| تا ۴۰ میلیون تومان | معاف |
| ۴۰ تا ۸۰ میلیون تومان | ۱۰٪ |
| ۸۰ تا ۱۰۰ میلیون تومان | ۱۵٪ |
| ۱۰۰ تا ۱۲۰ میلیون تومان | ۲۰٪ |
| ۱۲۰ تا ۱۴۰ میلیون تومان | ۲۵٪ |
| بیش از ۱۴۰ میلیون تومان | ۳۰٪ |
همانطور که مشاهده میکنید، نرخها پلکانی هستند؛ یعنی با عبور درآمد از هر پله، نرخ بالاتر فقط به بخش مازاد تعلق میگیرد، نه به تمام درآمد. همچنین مبنای محاسبه، درآمد مشمول مالیات است و لزوماً با رقم ناخالص درجشده در قرارداد یا فیش حقوقی یکسان نیست.
برای نمونه، اگر درآمد مشمول مالیات ماهانه فردی ۳۰ میلیون تومان باشد و در محدوده معافیت قرار بگیرد، مالیاتی از این بابت محاسبه نمیشود. البته ممکن است مبلغ حقوق ناخالص، به دلیل تفاوت اقلام مشمول و معاف، با درآمد مشمول مالیات تفاوت داشته باشد. به همین دلیل بهتر است محاسبه نهایی را با ریز اقلام فیش حقوقی بررسی کنید. . معافیت مالیاتی به معنای معافیت از حق بیمه نیست؛ این دو کسر، مبنا و مقررات جداگانهای دارند.
برداشت از مزد برای بدهی کارگر به کارفرما (ماده ۴۴)
طبق ماده ۴۴ قانون کار، کارفرما برای وصول طلب خود از کارگر فقط با حکم دادگاه میتواند از مزد برداشت کند، فقط از بخش مازاد بر حداقل مزد، و حداکثر تا یکچهارم کل مزد. نفقه استثنا است و تابع قانون مدنی و حکم مرجع قضایی است.
برای مثال، اگر مزد کل کارگر ۳۰ میلیون تومان باشد، یکچهارم آن ۷ میلیون و ۵۰۰ هزار تومان است. با این حال، این رقم بهتنهایی به معنای مجاز بودن برداشت همین مبلغ نیست؛ برداشت باید از بخش مازاد بر حداقل مزد انجام شود و از سقف یکچهارم کل مزد هم تجاوز نکند. بنابراین، مبلغ قابل برداشت ممکن است کمتر از این مثال باشد. تبصره ماده ۴۴، نفقه و کسوه افراد واجبالنفقه کارگر را از قاعده عمومی این ماده مستثنا کرده و آن را تابع مقررات قانون مدنی دانسته است.
نقش نرمافزار حقوق و دستمزد در محاسبه کسورات
محاسبه حقوق و دستمزد کارکنان، بهویژه زمانی که تعداد نیروها زیاد است، میتواند زمانبر و مستعد خطا باشد. استفاده از ماژول حقوق و دستمزد به واحد منابع انسانی و حسابداری کمک میکند اطلاعات مربوط به حقوق، مزایا، بیمه و مالیات کارکنان را یکپارچه مدیریت کنند و فیش حقوقی هر فرد را دقیقتر محاسبه و صادر کنند. به این ترتیب، فرایند محاسبه دریافتی و کسورات کارکنان سادهتر و منظمتر انجام میشود.
مساعده و اقساط وام؛ چه زمانی از حقوق کم میشوند؟
در صورتی که کارفرما به کارگر مساعده پرداخت کند، میتواند مبلغ پرداختشده را مطابق بند “ب” ماده ۴۵ از حقوق او کسر کند. همچنین اقساط وامی که کارفرما در اختیار کارگر گذاشته، در چارچوب بند “”ج””» همین ماده قابل کسر است. در مورد وام، قانون تصریح کرده که هنگام دریافت وام، میزان اقساط پرداختی باید با توافق طرفین تعیین شود. بنابراین، کارفرما نباید بعداً مبلغ قسط را یکطرفه تغییر دهد.
بهتر است مبلغ مساعده یا وام، تاریخ پرداخت، تعداد اقساط و مبلغ هر قسط در سندی روشن ثبت شود. این کار کمک میکند در صورت بروز اختلاف، هر دو طرف بتوانند به توافق و پرداختهای انجامشده استناد کنند. مکتوب کردن این موارد یک اقدام احتیاطی و کاربردی است و نباید آن را با الزام صریح قانون در همه جزئیات یکسان دانست.
کدام کسرها غیرقانونیاند؟
هر نوع کسری از حقوق که فاقد مبنای قانونی است یا تشریفات و شرایط قانونی آن رعایت نشده باشد، قابل اعتراض و پیگیری است. برخی از مصادیق رایج آن عبارتاند از:
- جریمهای که کارفرما بهصورت یکطرفه تعیین کرده و برای کسر آن از مزد، مجوز قانونی ندارد.
- برداشت بابت خسارت یا بدهی کارگر، بدون رعایت شرایط ماده ۴۴ و بدون حکم دادگاه.
- کسر مبلغی با عنوانی مبهم که کارفرما حاضر نیست مبنا و نحوه محاسبه آن را توضیح دهد.
- کسر سهم کارفرما از حق بیمه از حقوق کارگر.
- برداشت بیش از سقف مقرر در ماده ۴۴ یا برداشت از بخشی از مزد که طبق همان ماده قابل برداشت نیست.
- پرداخت مزدی کمتر از حداقل مزد قانونی؛ با توجه به ماده ۴۱ قانون کار و مصوبه مزد همان سال.
البته درباره غیبت و تأخیر باید میان محاسبه مزدِ زمان کارنکرده و اعمال جریمه یا برداشت اضافی تفاوت گذاشت. تشخیص قانونی بودن هر مورد به علت غیبت، مقررات مربوط و نحوه محاسبه بستگی دارد؛ بنابراین نمیتوان هر نوع کسر بابت غیبت یا تأخیر را بدون بررسی، قانونی یا غیرقانونی دانست.
نقش سیستم حضور و غیاب در محاسبه دقیق حقوق و دستمزد
ثبت دقیق ساعت ورود و خروج کارکنان، یکی از عوامل مؤثر در محاسبه درست حقوق و دستمزد است. اطلاعات مربوط به ساعات کاری، تأخیر، تعجیل، اضافهکاری و غیبت به واحد منابع انسانی کمک میکند تا کارکرد هر فرد را با دقت بیشتری محاسبه کند و از بروز اختلاف در فیش حقوقی جلوگیری شود. استفاده از نرمافزار حضور و غیاب در کنار دستگاه حضور و غیاب، ثبت و مدیریت این اطلاعات را سادهتر و دقیقتر میکند. البته ثبت تردد بهتنهایی مجوزی برای کسر مبلغ از حقوق نیست و هرگونه کسر باید مطابق ضوابط قانونی انجام شود.
چطور بفهمیم کسر قانونی است؟
برای تشخیص قانونی بودن هر قلم فیش حقوقی، پنج پرسش را به ترتیب بررسی کنید:
- آیا قلم، حق بیمه سهم کارگر یا مالیات حقوق است؟ اگر بله، کسر قانونی است.
- آیا حکم دادگاه یا مرجع قضایی برای آن وجود دارد؟ اگر بله، با رعایت سقف ماده ۴۴ قانونی است.
- آیا مساعده، وام، اجاره خانه سازمانی یا خرید از تعاونی است که توافق یا تعهد قبلی دارد؟
- آیا مبلغ بهخاطر اشتباه محاسبه، اضافه پرداخت شده است؟
- اگر پاسخ هیچکدام مثبت نیست، کسر احتمالاً غیرقانونی است.
اگر از حقوقتان غیرقانونی کسر شده، چه کاری انجام دهید؟
اگر فکر میکنید مبلغی بدون مجوز قانونی از حقوقتان کم شده، بهتر است پیش از هر اقدامی مدارک مربوط را جمعآوری کنید و موضوع را بهصورت مکتوب با کارفرما در میان بگذارید. اگر اختلاف حل نشد، میتوانید از مراجع حل اختلاف کار پیگیری کنید.
- فیشهای حقوقی، قرارداد کار، رسیدهای پرداخت، اسناد وام یا مساعده و مکاتبات مرتبط را نگه دارید.
- از واحد مالی یا منابع انسانی بخواهید علت و نحوه محاسبه کسری را توضیح دهد.
- اعتراض خود را بهصورت مکتوب ثبت کنید و یک نسخه یا رسید از آن نزد خود نگه دارید.
- در صورت حلنشدن اختلاف، از طریق اداره تعاون، کار و رفاه اجتماعی و مراجع حل اختلاف کار موضوع را پیگیری کنید.
- اگر پرونده به موضوعی خارج از صلاحیت مراجع حل اختلاف کار مربوط باشد، مسیر قضایی یا مرجع صالح را با توجه به موضوع بررسی کنید.
رسیدگی به اختلافات فردی کارگر و کارفرما، مطابق ماده ۱۵۷ قانون کار، از طریق سازش و در صورت حلنشدن اختلاف، در مراجع حل اختلاف کار انجام میشود. برای اطلاع از شیوه ثبت دادخواست، مدارک لازم و مراحل جاری، به اطلاعیهها و درگاه رسمی وزارت تعاون، کار و رفاه اجتماعی مراجعه کنید.
پرسشهای متداول
- آیا کارفرما میتواند هر مبلغی از حقوق کسر کند؟ خیر. کارفرما فقط در موارد ماده ۴۵ قانون کار و با شرایط ماده ۴۴ میتواند کسر کند. جریمه و کسر بدون مبنا قانونی نیست.
- آیا برای همه کسورات رضایت کتبی لازم است؟ نه. قانون فقط برای تعیین اقساط وام به توافق تصریح کرده است. بیمه و مالیات رضایت نمیخواهند، اما مکتوب کردن توافقهای دیگر توصیه میشود.
- آیا از حقوق حداقلبگیر مالیات کسر میشود؟ معمولاً نه، چون حقوق حداقلبگیر پایینتر از سقف معافیت ماهانه ۴۰ میلیون تومان است. حق بیمه سهم کارگر (۷٪) همچنان کسر میشود.
- سقف برداشت از مزد برای بدهی کارگر چقدر است؟ با حکم دادگاه، فقط از مازاد بر حداقل مزد و حداکثر یکچهارم کل مزد (ماده ۴۴). نفقه از این قاعده مستثنا است.
- برای شکایت از کسر غیرقانونی کجا برویم؟ به اداره تعاون، کار و رفاه اجتماعی محل کار. موضوع در هیئت تشخیص بررسی میشود و در صورت لزوم به مرجع قضایی میرسد.
فهرست ماده ۴۵ قانون کار بسته است؛ برداشت برای بدهی کارگر فقط با حکم دادگاه و حداکثر یکچهارم مزد ممکن است؛ هر کسر بدون مبنا را باید کتباً اعتراض کرد. برای بررسی بیشتر، صفحههای مالیات حقوق، بیمه سهم کارگر و کارفرما، کسر بابت غیبت و تأخیر و شکایت از کسر غیرقانونی را ببینید.